新NISAがマイナスで続く不安|2割減から数か月で戻った
「新NISA マイナス 続く」で調べたということは、たぶん今、評価額が赤字のまま何日も続いていて、不安になっているんじゃないかと思います。
結論を先に書きます。ぼくの口座も、2025年に実際およそ2割減りました。
それでも売らずに続けて、ぼくの感覚では数か月でプラスに戻りました。
理由は単純で、下がったのは評価額であって、売らない限り損は確定しないと分かっていたからです。判断する場面をあらかじめ減らしておいたことも大きかったです。
この記事では、実際にどれだけ・いつ減ったか、そのあいだ何をしていたか(というより何もしなかったか)を、40代シングルファーザーの実体験として正直に書きます。読み終えたら、今の不安とどう付き合えばいいかが1つ見えてくるはずです。
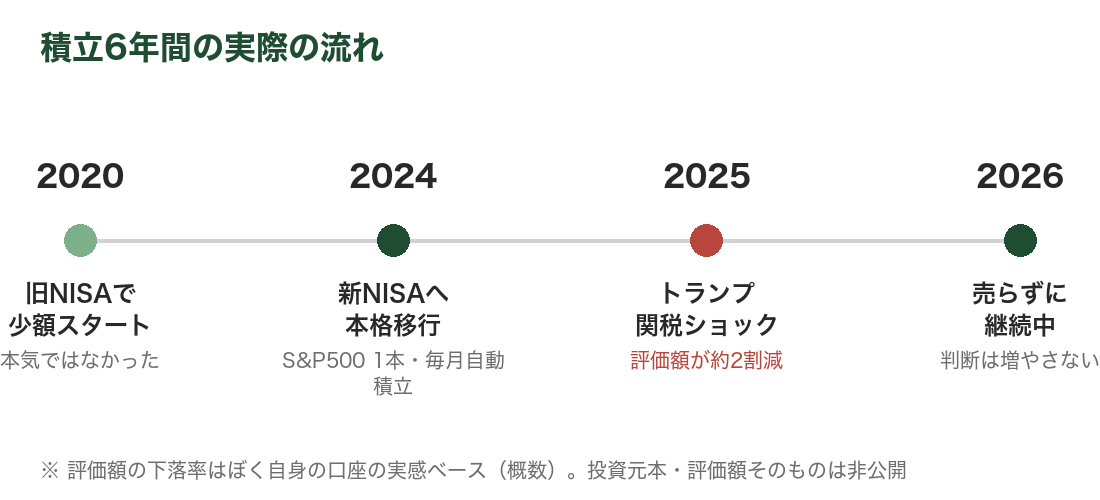
2020年、旧NISAで少額だけ始めていた
投資を始めたのは、実は新NISAが最初ではありません。
2020年に、当時のつみたてNISAで少額だけ積み立てを始めていました。とはいえ、正直に言うと本気ではなかったです。月々のお金を全部つぎ込む勇気もなく、恐る恐る、少しだけ様子見のつもりでした。
その状態のまま何年も過ごして、本格的に「ほったらかしでいい」と思えるようになったのは、投資が怖い40代へ|ほったらかしで始めた新NISAの実録からです。銘柄をeMAXIS Slim米国株式(S&P500)の1本に絞り、毎月決まった額を自動で積み立てる形に変えました。
2025年、口座が2割減った日があった
いわゆる「トランプ関税ショック」と呼ばれた時期でした。ニュースで「株価急落」という文字を見た日の夜、久しぶりにアプリを開いたのを覚えています。
開いたら、案の定マイナス。しかも1日だけでなく、下がった状態がしばらく続きました。
その時アプリの評価額画面で確認した時点で、購入時からおよそ2割減っていました。
積立を始めて6年目にして、一番はっきり「減った」と感じた局面でした。
正直に言うと、この時期はアプリのアイコンを見るだけで少し身構えるようになっていました。開けば減っている、開かなければ分からない。だったら開かなければいい、という理屈は分かっているのに、気になって結局開いてしまう。そんな数日が続きました。
今振り返ると、「月に1回見るかどうか」という今の頻度に落ち着いたのは、この局面がきっかけです。
毎日開いて一喜一憂した数日があったからこそ、見る回数を減らす効果を身をもって実感しました。失敗というより、遠回りして学んだ、という感じです。
その後、数か月でプラスに戻っていた
結論から言うと、あの下落は数か月で戻りました。
正確に何月にプラスになったかは、記録を取っていなくて覚えていません。見返す前提でメモしていなかったので、あくまで「気づいたらプラスだった」という感覚です。
そして今になって思うと、あの2割減は、結局バーゲンでした。
下がっているあいだも毎月同じ金額で積み立てていたので、安くなった分、同じお金でたくさんの口数が買えていたことになります。
ただ、ぼくはそれを分かって買っていたわけではありません。バーゲンだと気づいたのは、セールが終わってからです。
ポンコツなので、レジに並んでいる最中は「なんか全部安いな」としか思っていませんでした。
マイナスが続くあいだ、何をしていたか
結論だけ先に言うと、何もしませんでした。
売らなかったし、積立額も変えませんでした。というより、そもそも見る回数を減らしていたので、下がっている最中もあまり実感していなかったというのが正直なところです。
これは強がりでも根性でもなく、投資が怖い40代へ|ほったらかしで始めた新NISAの実録という、始めるときから決めていたやり方をそのまま続けただけでした。決めていたのはこの2つだけです。
- すぐ使うお金は入れない(生活費や教育費とは別の、20年後まで使う予定のないお金だけを回している)
- 下がった月に売らない
この2つ以外は、正直あまり考えないようにしています。考え出すと、たぶんまた眠れない夜が増えるので。
それでも続けられた理由
一番大きかったのは、下がったのが「評価額」であって、積み立てている金額そのものが減ったわけではないと分かっていたことです。
売らない限り、損は確定しません。当たり前のことなんですが、マイナスの数字を見た瞬間はこの当たり前をわりと忘れます。
もう1つは、判断する場面をあらかじめ減らしておいたこと。銘柄を1本に絞って、毎月の金額も固定して、見る頻度も減らしていたので、下がったときに「どうしよう」と迷う余地自体がほとんどありませんでした。迷う場面を作らなければ、慌てて売る場面も作られない。逆から見ると単純な話でした。
正直、ポンコツなりに「見なければ動じない」という技だけは身についた気がします。褒められた話ではないですが、投資の才能より先に、放置の才能のほうが育った気がしています。
マイナスが続く人へ、決めていること
「新NISA マイナス 続く」で検索している人は、たぶん今まさに評価額が赤字で、不安になっているタイミングだと思います。
ぼくが言えるのは、マイナスが続くこと自体は、6年やっていれば普通に起きる、ということだけです。今回のように2割ほど減る局面もありました。ぼくの場合は、売らずに積立を続けて、数か月で戻りました。
ただし、これは結果が出たあとだから言えることです。元本保証ではないので、次も同じように戻るとは限りませんし、下がったまま長引く可能性もあります。
もし積立の金額自体をどう決めればいいか迷っているなら、新NISA月1万円は少なすぎ?40代の結論と3万円の分岐点も参考になると思います。まだ投資自体を始めるかどうかで迷っている段階なら、投資が怖い40代へ|ほったらかしで始めた新NISAの実録のほうが近いかもしれません。
まとめ
- 投資を始めたのは2020年(旧NISA・少額)。本格的にほったらかしにしたのは2024年の新NISAから
- 2025年のトランプ関税ショックで、口座の評価額はおよそ2割減った
- マイナスが続くあいだ、売らなかったし積立額も変えなかった
- その下落は、ぼくの感覚では数か月でプラスに戻り、結果的には買い場(バーゲン)だった
- 決めていたのは「すぐ使うお金は入れない」「下がった月に売らない」の2つだけ
- 評価額が減っても、売らなければ損は確定しない
マイナスが続くのを見るのは、何年やっていても正直気持ちのいいものではありません。それでも、判断する場面を先に減らしておけば、慌てて動く理由自体がなくなります。
今日評価額を見て不安になったなら、まずは「次にアプリを開く日をカレンダーに決めておく」ことから始めてみてください。
登録後すぐ受け取れます。「毎月1万円を残すために最初にやったこと」
貯める → 増やす。「お金の順番」で家計を整えた実体験です。
スマホ・光回線・保険・サブスクを見直し、毎月17,913円を残せるようになるまでの手順をPDFにまとめました。
- ✅ 登録後すぐ受け取れる特典PDF付き
- ✅ 「お金の順番」をひとつの流れで読める
- ✅ 失敗や出費も、そのまま正直に公開